
Tassi sui mutui 2026: la BCE dirà stop ai tagli?


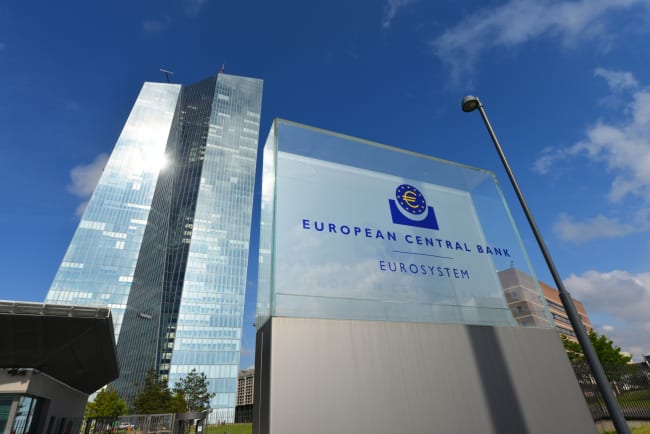
Nella sua ultima riunione, la BCE ha lasciato invariati e stabili i tassi d’interesse al 2%, ma in un intervento pubblico, l’esecutivo in persona di Isabel Schnabel, ha preannunciato che la Banca Centrale Europea è pronta ad alzare i tassi di interesse già nel 2026.
Tuttavia, fra gli esperti ci sono opinioni divergenti sullo scenario nei prossimi mesi. In questo articolo, Facile.it, specialista nel confronto di mutui online, fa il punto della situazione.
Sommario
Mercato mutui: il contesto attuale dopo l’ultima riunione della BCE
Lo scorso ottobre, dopo otto tagli in un anno, la BCE ha deciso di mantenere per la terza volta consecutiva i tassi d’interesse invariati tra il 2 e il 2,4%. Il ciclo dei tagli ha impattato direttamente sui mutui a tasso variabile, legati all'indice Euribor, e in modo indiretto anche sui mutui a tasso fisso.
In generale, grazie all’abbassamento dei tassi ufficiali, il costo del credito per le banche è diminuito, comportando una graduale diminuzione dei tassi applicati ai mutui variabili. Per quanto riguarda i mutui fissi, invece, i progressivi tagli della BCE si sono tradotti nella formulazione di offerte più convenienti da parte della banche, sulle nuove richieste di preventivo mutuo.
Nel contesto attuale, l’ultimo Rapporto Mensile ABI (novembre 2025), ha raccolto i dati relativi a ottobre e registrato un tasso medio sulle nuove operazioni per acquisto di abitazioni è stato pari al 3,30%, in lieve aumento rispetto al 3,28% di settembre, ma in netta diminuzione rispetto al; 4,42% di dicembre 2023.
In sostanza, il momento per richiedere un nuovo mutuo a tasso fisso resta ancora favorevole, almeno fino a eventuali nuovi rialzi da parte della BCE. Per i mutui a tasso variabile, invece, la situazione è più incerta: la loro convenienza dipenderà strettamente dalle prossime decisioni della Banca centrale.
La Schnabel avverte: nel 2026 possibile inversione al rialzo dei tassi
L’8 dicembre, il consiglio esecutivo BCE, rappresentato da Isabel Schnabel, ha lasciato intendere che la Banca Centrale si appresta a chiudere la stagione dei tagli sui tassi aprendo, a partire dal 2026, la temuta stagione dei rialzi.
In accordo col parere degli investitori, che scommettono su un prossimo rialzo, la Schnabel ha confermato che l’arrivo di una politica monetaria restrittiva non è solo un’ipotesi: «I costi di finanziamento restano adeguati per il momento - ha detto - ma consumi, investimenti delle imprese e maggiore spesa pubblica sosterranno l’economia».
Anche l’inflazione, pur sotto controllo, sembra destinata a salire: secondo Schroders, nel 2027 supererà il 2%, scenario che potrebbe spingere la BCE a due aumenti dei tassi nell’anno.
Il parere degli economisti e le attese sulle prossime decisioni da Francoforte
Nonostante le dichiarazioni di Isabel Schabel, senza sbilanciarsi sugli scenari futurigli economisti concordano sul fatto che la BCE manterrà invariata la politica monetaria nella riunione del 18 dicembre, lasciando il tasso sui depositi al 2%.
Questa sarebbe l’intenzione della Presidente della Banca Centrale Christine Lagarde, almeno nel breve termine, di mantenere condizioni stabili e neutrali.
Nei prossimi mesi, molto dipenderà dagli indicatori di crescita: il rallentamento dell’inflazione si è praticamente fermato, mentre l’economia è in ripresa. Un contesto che, potendo comportare l’aumento dei prezzi, costringerebbe la BCE ad adottare nuove misure.
Le offerte e le tariffe sono aggiornate alla data di pubblicazione di questa news. Scorri per vedere le offerte e le tariffe in tempo reale.
Offerte Mutuo Acquisto prima casa

- Prodotto
- Mutuo A Tasso Fisso
- Finalità
- Acquisto prima casa
- Importo
- € 50.000
- Tasso
- 2,80% (Tasso finito)
- Tipo Tasso
- Fisso
- TAEG
- 3,24%
- Durata
- 20 anni
- Costo totale
- € 32.678,35

- Prodotto
- Mutuo Promo Casa Green
- Finalità
- Acquisto prima casa
- Importo
- € 50.000
- Tasso
- 2,95% (Tasso finito)
- Tipo Tasso
- Fisso
- TAEG
- 3,48%
- Durata
- 20 anni
- Costo totale
- € 33.125,88

- Prodotto
- Mutuo Casa A Tasso Fisso Finito
- Finalità
- Acquisto prima casa
- Importo
- € 50.000
- Tasso
- 2,95% (Tasso finito)
- Tipo Tasso
- Fisso
- TAEG
- 3,39%
- Durata
- 20 anni
- Costo totale
- € 33.125,88

- Prodotto
- Mutuo Green
- Finalità
- Acquisto prima casa
- Importo
- € 50.000
- Tasso
- 2,95% (Tasso finito)
- Tipo Tasso
- Fisso
- TAEG
- 3,31%
- Durata
- 20 anni
- Costo totale
- € 33.125,88

- Prodotto
- Offerta Flat D- Evolution Green
- Finalità
- Acquisto prima casa
- Importo
- € 50.000
- Tasso
- 2,95% (Tasso finito)
- Tipo Tasso
- Fisso
- TAEG
- 3,23%
- Durata
- 20 anni
- Costo totale
- € 33.125,88
*Annuncio Promozionale, per tutte le informazioni relative a ciascun prodotto si prega di prendere visione di Informativa Trasparenza Mutui. Tutti i prodotti presenti sul comparatore sono da considerarsi assistiti da garanzia di ipoteca sull'immobile. Ti ricordiamo sempre di prendere visione delle Informazioni Generali sul Credito Immobiliare offerto ai consumatori nonché agli altri documenti di Trasparenza. Per verificare la soluzione adatta alle tue esigenze clicca su verifica fattibilità
Offerte confrontate
Confronta in pochi istanti i mutui on line offerti dalle banche e richiedi senza impegno la fattibilità del finanziamento.
Mutuo Prima Casa
Confronta i nostri prodotti
Surroga Mutuo
Riduci la rata del mutuo
Argomenti in evidenza
Scopri le risorse di Facile.it sugli argomenti più discussi del settore immobiliare.
- Mutuo ipotecario vitalizio
- Mutui Seconda Casa: Confrontiamo i migliori per te
- Offerte Mutui Over 65
- Migliori mutui surroga del 19/09/2026
- Miglior mutuo a tasso variabile del 19/09/2026
- Migliori mutui a tasso fisso di oggi
- Preammortamento mutuo
- Calcolo interessi del mutuo: tasso fisso e tasso variabile
- Cosa sono i mutui agevolati per coppie, single e famiglie
- Tasso BCE oggi
- Piano Casa
- Tasso Euribor oggi
Ultime notizie Mutui





Guide ai mutui


