
Il bonus casa potrebbe tornare al 65%, ma solo per chi consuma meno energia: ecco cosa sappiamo


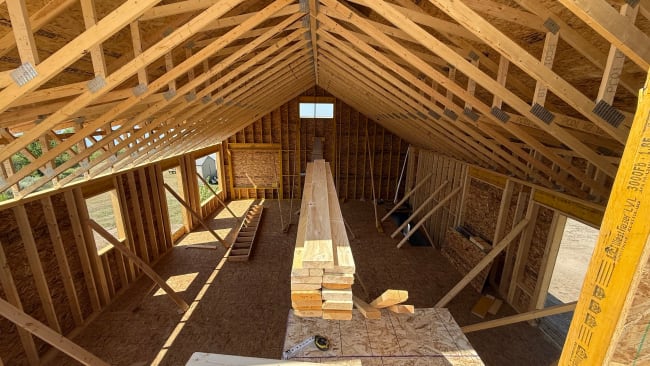
La notizia parte da lontano, da Bruxelles: la Commissione Europea ha definito i confini di una nuova flessibilità di bilancio pensata per permettere agli Stati membri di derogare temporaneamente alle regole del Patto di stabilità, a patto di destinare le risorse a investimenti per la sicurezza energetica e la riduzione della dipendenza dai combustibili fossili.
Per l'Italia lo spazio potenziale si aggira sui 14 miliardi di euro, utilizzabile fino a un massimo dello 0,3% del Pil l'anno e dello 0,6% cumulato nel triennio 2026-2028. Ogni misura dovrà però essere documentata singolarmente, con prove sull'effettiva efficacia e sul contributo alla transizione energetica: sono escluse, ad esempio, riduzioni di accise o di altre imposte sui carburanti fossili.
È in questo spazio di manovra che il Governo starebbe valutando di far rientrare un rafforzamento dell'ecobonus, riportandolo al 65% per la prima casa.
- Un margine di bilancio da 14 miliardi concesso dall'Ue potrebbe finanziare un ecobonus riportato al 65% per la prima casa.
- Oggi tutti i bonus casa sono allineati al 50% (prima casa) e al 36% (altri immobili): l'ipotesi introdurrebbe invece una detrazione differenziata.
- Senza alcun intervento, dal 2027 le percentuali scenderebbero comunque al 36% e al 30%
Sommario
Come funzionano oggi i bonus casa
Per capire la portata dell'ipotesi bisogna partire da come sono strutturati oggi gli incentivi edilizi. Dopo la stagione dei super-sconti legati al Superbonus, il sistema è stato progressivamente riallineato: oggi bonus ristrutturazioni, sismabonus ed ecobonus condividono tutti la stessa aliquota, il 50% sull'abitazione principale e il 36% sulle altre unità immobiliari, senza distinzioni legate al tipo di intervento. In pratica, oggi la detrazione per abbattere un muro interno è identica a quella per un infisso che riduce i consumi energetici di casa.
Cosa cambierebbe con il nuovo ecobonus
L'ipotesi allo studio spezzerebbe questo allineamento, riservando un trattamento speciale proprio agli interventi più legati al risparmio energetico: infissi, pompe di calore e condizionatori ad alta efficienza, sistemi ibridi che integrano caldaia e pompa di calore sotto un'unica centralina, solare termico, schermature solari e cappotti termici.
Per questi lavori, sulla prima casa, la detrazione salirebbe dal 50% al 65%; sulle altre unità immobiliari, secondo le ricostruzioni circolate finora, resterebbe invece invariata al 36%. Un'aliquota agevolata così alta non è una novità assoluta: ricalca gli anni in cui l'efficientamento energetico godeva di sconti fiscali più generosi rispetto agli altri lavori edilizi.
Perché conviene guardare anche al rovescio della medaglia
C'è un motivo per cui la discussione si è riaccesa proprio ora ed è tutt'altro che di dettaglio: senza alcun intervento legislativo, dal 1° gennaio 2027 le aliquote attuali sono destinate comunque a scendere, al 36% per la prima casa e al 30% per le altre.
Il possibile ecobonus al 65% andrebbe quindi letto su un doppio binario: da un lato un potenziamento vero e proprio rispetto a oggi per una parte dei lavori, dall'altro un modo per evitare che l'intero impianto dei bonus casa si sgonfi ulteriormente l'anno prossimo.
Dove va oggi il denaro dell'ecobonus
Per capire quali lavori beneficerebbero maggiormente di un eventuale potenziamento, aiutano i numeri: secondo le statistiche Enea relative al 2025, l'ecobonus muove complessivamente circa 3,6 miliardi di euro di investimenti l'anno. La fetta più consistente, circa 2 miliardi, riguarda la sostituzione di infissi; seguono cappotti termici e coibentazione con circa 600 milioni, pompe di calore e condizionatori con 371 milioni, schermature solari con circa 300 milioni e sistemi ibridi con 80 milioni. Sono proprio queste le categorie di lavori che, stando alle ipotesi allo studio, rientrerebbero nel nuovo perimetro agevolato.
Le tappe ancora da superare
Va detto con chiarezza: al momento si tratta di un'ipotesi, non di una misura decisa. L'Italia dovrà comunicare a Bruxelles, entro fine settembre, l'elenco delle misure per cui intende richiedere la flessibilità, insieme a una stima dei costi e alle prove sulla loro efficacia.
Solo dopo un via libera della Commissione il Governo potrebbe chiedere al Parlamento l'autorizzazione a un maggiore scostamento di bilancio, passaggio necessario prima di mettere a punto la Legge di Bilancio 2027, dove l'eventuale nuovo ecobonus dovrebbe trovare posto.
Resta inoltre da chiarire un aspetto tutt'altro che marginale: se l'aliquota più alta scatterebbe per ogni intervento rientrante nelle categorie individuate, oppure solo al raggiungimento di specifici risultati in termini di risparmio energetico.
Cosa conviene fare nel frattempo
Chi ha in programma lavori di efficientamento energetico, ad esempio la sostituzione di infissi datati o l'installazione di una pompa di calore, farebbe bene a monitorare l'evolversi della manovra nelle prossime settimane, senza però bloccare interventi già pianificati sulla sola base di un'ipotesi ancora da confermare: le percentuali attuali (50% e 36%) restano valide per tutto il 2026, a prescindere da come andrà a finire la partita sull'ecobonus rafforzato.
Per chi valuta comunque di anticipare la spesa, può essere utile confrontare le diverse soluzioni di finanziamento disponibili per la ristrutturazione di una casa, come un mutuo o anche un prestito, per coprire la parte di lavori non immediatamente recuperabile in detrazione.
Offerte Mutuo Acquisto prima casa

- Prodotto
- Mutuo A Tasso Fisso
- Finalità
- Acquisto prima casa
- Importo
- € 50.000
- Tasso
- 2,80% (Tasso finito)
- Tipo Tasso
- Fisso
- TAEG
- 3,24%
- Durata
- 20 anni
- Costo totale
- € 32.678,35

- Prodotto
- Mutuo CA Flexi Acquisto Green Tasso Fisso
- Finalità
- Acquisto prima casa
- Importo
- € 50.000
- Tasso
- 2,90% (Tasso finito)
- Tipo Tasso
- Fisso
- TAEG
- 3,36%
- Durata
- 20 anni
- Costo totale
- € 32.976,30

- Prodotto
- Mutuo Casa A Tasso Fisso Finito
- Finalità
- Acquisto prima casa
- Importo
- € 50.000
- Tasso
- 2,95% (Tasso finito)
- Tipo Tasso
- Fisso
- TAEG
- 3,39%
- Durata
- 20 anni
- Costo totale
- € 33.125,88

- Prodotto
- Mutuo Green
- Finalità
- Acquisto prima casa
- Importo
- € 50.000
- Tasso
- 2,95% (Tasso finito)
- Tipo Tasso
- Fisso
- TAEG
- 3,31%
- Durata
- 20 anni
- Costo totale
- € 33.125,88

- Prodotto
- Offerta Flat D- Evolution Green
- Finalità
- Acquisto prima casa
- Importo
- € 50.000
- Tasso
- 2,95% (Tasso finito)
- Tipo Tasso
- Fisso
- TAEG
- 3,23%
- Durata
- 20 anni
- Costo totale
- € 33.125,88
*Annuncio Promozionale, per tutte le informazioni relative a ciascun prodotto si prega di prendere visione di Informativa Trasparenza Mutui. Tutti i prodotti presenti sul comparatore sono da considerarsi assistiti da garanzia di ipoteca sull'immobile. Ti ricordiamo sempre di prendere visione delle Informazioni Generali sul Credito Immobiliare offerto ai consumatori nonché agli altri documenti di Trasparenza. Per verificare la soluzione adatta alle tue esigenze clicca su verifica fattibilità
Offerte confrontate
Confronta in pochi istanti i mutui on line offerti dalle banche e richiedi senza impegno la fattibilità del finanziamento.
Mutuo Prima Casa
Confronta i nostri prodotti
Surroga Mutuo
Riduci la rata del mutuo
Argomenti in evidenza
Scopri le risorse di Facile.it sugli argomenti più discussi del settore immobiliare.
- Mutuo ipotecario vitalizio
- Mutui Seconda Casa: Confrontiamo i migliori per te
- Offerte Mutui Over 65
- Migliori mutui surroga del 15/09/2026
- Miglior mutuo a tasso variabile del 15/09/2026
- Migliori mutui a tasso fisso di oggi
- Preammortamento mutuo
- Calcolo interessi del mutuo: tasso fisso e tasso variabile
- Cosa sono i mutui agevolati per coppie, single e famiglie
- Tasso BCE oggi
- Piano Casa
- Tasso Euribor oggi
Ultime notizie Mutui




Guide ai mutui


