Nuove regole BNPL dal 20 novembre 2026: come cambia il pagamento a rate al Black Friday


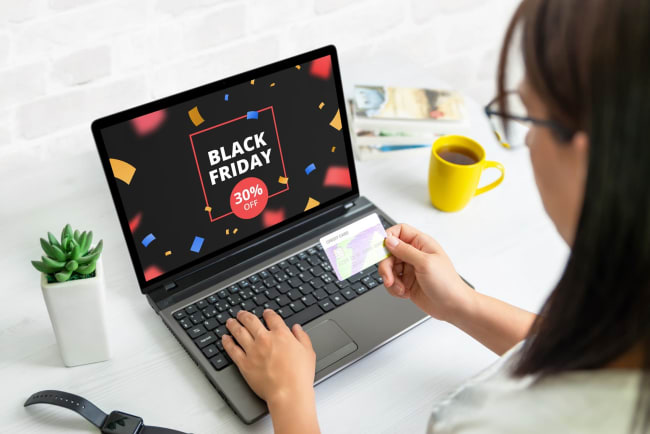
Dividere il conto in tre comode tranche con un clic sta per diventare molto meno automatico, proprio mentre si avvicinano gli sconti di fine novembre. Da venerdì 20 novembre 2026, infatti, le piattaforme di pagamento dilazionato non potranno più concedere rate senza controlli al momento del checkout. La stretta voluta dall'Unione Europea equipara questi servizi ai prestiti tradizionali, introducendo verifiche reali sulla capacità di spesa di chi compra. Vediamo tutti i dettagli su come funzioneranno i nuovi controlli, perché il Black Friday sarà il primo vero banco di prova e quali soluzioni valutare per gestire gli acquisti senza intoppi.
- Da venerdì 20 novembre 2026 il BNPL entra nel perimetro del credito al consumo, con controlli obbligatori su redditi e debiti già aperti.
- Il Black Friday del 27 novembre sarà il primo grande test: chi ha già diverse rate in corso rischia di vedersi bloccare l'acquisto in cassa.
- Secondo Bankitalia circa il 30% delle famiglie italiane ha già usato questi strumenti, spesso sottovalutando l'accumulo delle piccole scadenze mensili.
Sommario
Nuove regole BNPL: cosa succede ai pagamenti a rate dal 20 novembre
Per diversi anni i servizi di Buy Now Pay Later (BNPL) hanno operato al di fuori della normativa tradizionale sul credito: non erano configurati come finanziamenti bancari, ma nemmeno come pagamenti immediati.
Bastavano pochi secondi al momento del checkout per dividere in tre tranche il costo di un acquisto, senza dover presentare documenti reddituali. Con l'applicazione definitiva della direttiva europea CCD2 (recepita in Italia tramite il Decreto Legislativo n. 212 del 31 dicembre 2025, entrato in vigore lo scorso gennaio), questo modello cambia.
Venerdì 20 novembre 2026 scade infatti il termine stabilito per l'adeguamento degli operatori. Da questa data, le società fintech e gli intermediari che offrono dilazioni di pagamento dovranno rispettare gli stessi obblighi di prudenza e trasparenza previsti per i piccoli prestiti personali. Di conseguenza, il "compra ora, paga dopo" perde la qualifica di semplice agevolazione commerciale e viene inquadrato a tutti gli effetti come un contratto di credito al consumo.
Come funziona il controllo sui redditi al momento dell'acquisto
La novità principale per chi acquista online o nei negozi fisici riguarda le tempistiche e i criteri di approvazione della spesa. Finora gli algoritmi delle piattaforme valutavano soprattutto lo storico interno dell'utente su quella singola applicazione; con le nuove regole dovranno invece analizzare la situazione economica complessiva prima di concedere il via libera.
Nel dettaglio, scegliendo l'opzione di pagamento dilazionato al checkout entreranno in funzione tre novità concrete:
- analisi del merito creditizio: anche per importi contenuti, l'operatore dovrà verificare che il cliente disponga di un reddito adeguato e che non abbia già troppi finanziamenti o rate in scadenza;
- informazioni chiare prima della conferma: prima di concludere l'ordine verrà fornito un prospetto standardizzato con l'importo totale da rimborsare, l'indicazione del TAEG (anche quando è pari a zero) e gli eventuali costi applicati in caso di ritardo;
- comunicazioni commerciali più trasparenti: negli annunci e nelle pagine dei negozi compariranno avvertenze per ricordare che dilazionare un pagamento comporta un impegno finanziario reale.
L'obiettivo della norma è individuare eventuali squilibri prima che l'acquisto venga finalizzato, riducendo il rischio che spese non sostenibili incidano sul bilancio familiare.
I dati di Bankitalia e il problema dei micro-debiti accumulati
Alla base di questo intervento legislativo ci sono i dati raccolti dalle autorità di vigilanza negli ultimi mesi. Nella Nota di stabilità finanziaria pubblicata nella primavera del 2026, la Banca d'Italia ha evidenziato come il fenomeno sia ormai molto diffuso:
- quasi il 30% delle famiglie italiane ha utilizzato almeno una volta il pagamento rateale digitale;
- circa il 10% vi ricorre in modo abituale.
La criticità principale non riguarda quasi mai il singolo acquisto di importo contenuto, bensì la somma di più piani di rimborso aperti contemporaneamente su piattaforme diverse. Le rilevazioni mostrano infatti che a usare più spesso il BNPL sono frequentemente utenti che hanno già altri prestiti attivi, una bassa capacità di risparmio o carte di credito revolving.
Una dinamica osservata anche in altri Paesi europei: in Francia, ad esempio, la quota di pratiche di sovraindebitamento che includono mini-crediti e rateizzazioni rapide è salita dall'1% al 17% in pochi anni, portando le istituzioni europee a definire regole uniformi per tutto il mercato.
Pagare a rate al Black Friday 2026: cosa aspettarsi
Il calendario rende particolarmente significativo questo passaggio normativo: le nuove disposizioni entrano in vigore appena sette giorni prima del Black Friday, previsto per venerdì 27 novembre 2026. La settimana di promozioni che proseguirà fino al Cyber Monday del 30 novembre rappresenterà quindi il primo test su larga scala per i nuovi sistemi di verifica.
Chi è abituato a fare acquisti durante gli sconti dividendo il totale in tre tranche potrebbe incontrare criteri di selezione più severi. Se i controlli incrociati rilevano diverse rate già attive su altre piattaforme, la richiesta di dilazione potrà essere respinta al momento del pagamento.
In questo modo si punta a prevenire la cosiddetta BNPL Trap: l'accumulo di piccole rate legate agli acquisti di novembre e alle spese natalizie di dicembre, che rischiano di concentrarsi in un unico esborso elevato nel mese di gennaio.
Pianificare in anticipo un budget massimo e verificare quante rate si hanno già in corso diventa quindi un passaggio utile prima di iniziare gli acquisti.
Offerte confrontate
Scopri le offerte aggiornate delle finanziarie, confronta i prestiti on line e richiedi il finanziamento più adatto alle tue necessità.
Prestito personale
Finanzia tutti i tuoi progetti
Finanziamento Auto
Confronta oltre 10 finanziarie
Cessione del quinto
Richiedi fino a 75.000€
Argomenti in evidenza
Scopri le risorse aggiornate su alcuni dei temi più discussi nel mondo finanziario.
- Prestiti da 35.000 euro
- Prestiti per Liquidità
- Prestiti Green
- Prestito variabile con CAP: come funziona
- Prestiti da 15.000 euro
- Prestiti da 60.000 euro
- Prestiti da 50.000 euro
- Prestiti da 40.000 euro
- Prestiti da 30.000 euro
- Prestiti da 20.000 euro
- Prestiti Enpam per medici
- Prestiti NoiPA: cosa sono e come richiederli
Ultime notizie Prestiti

Guide ai prestiti